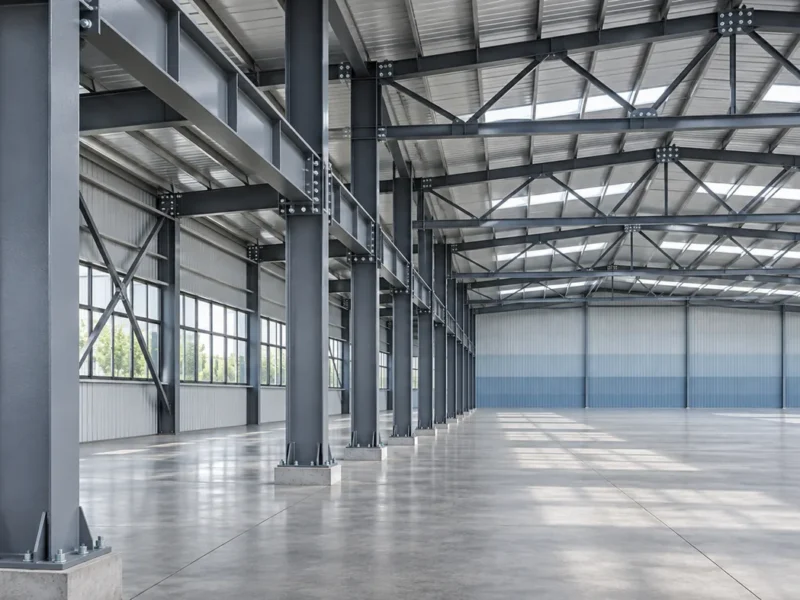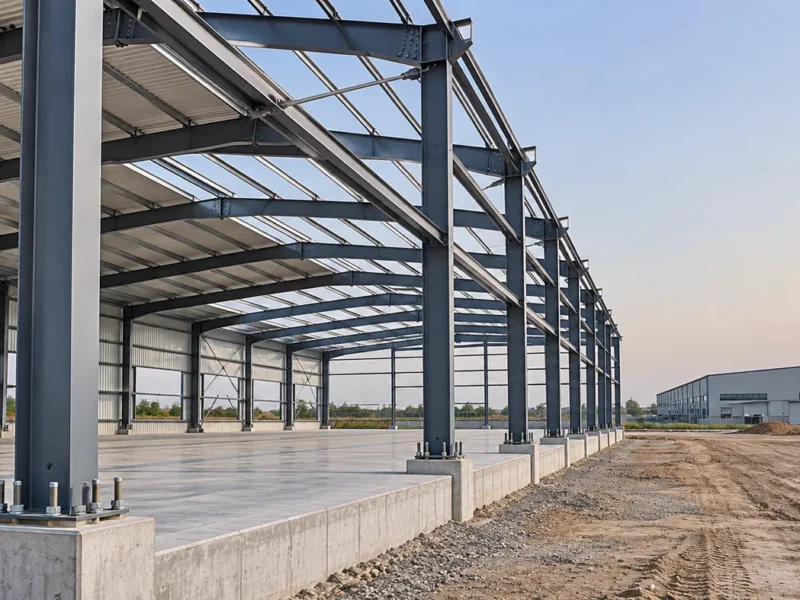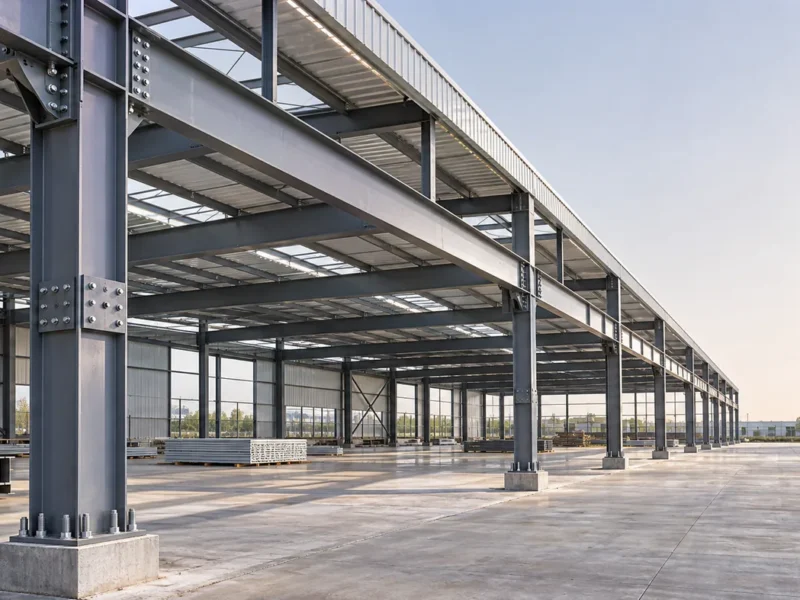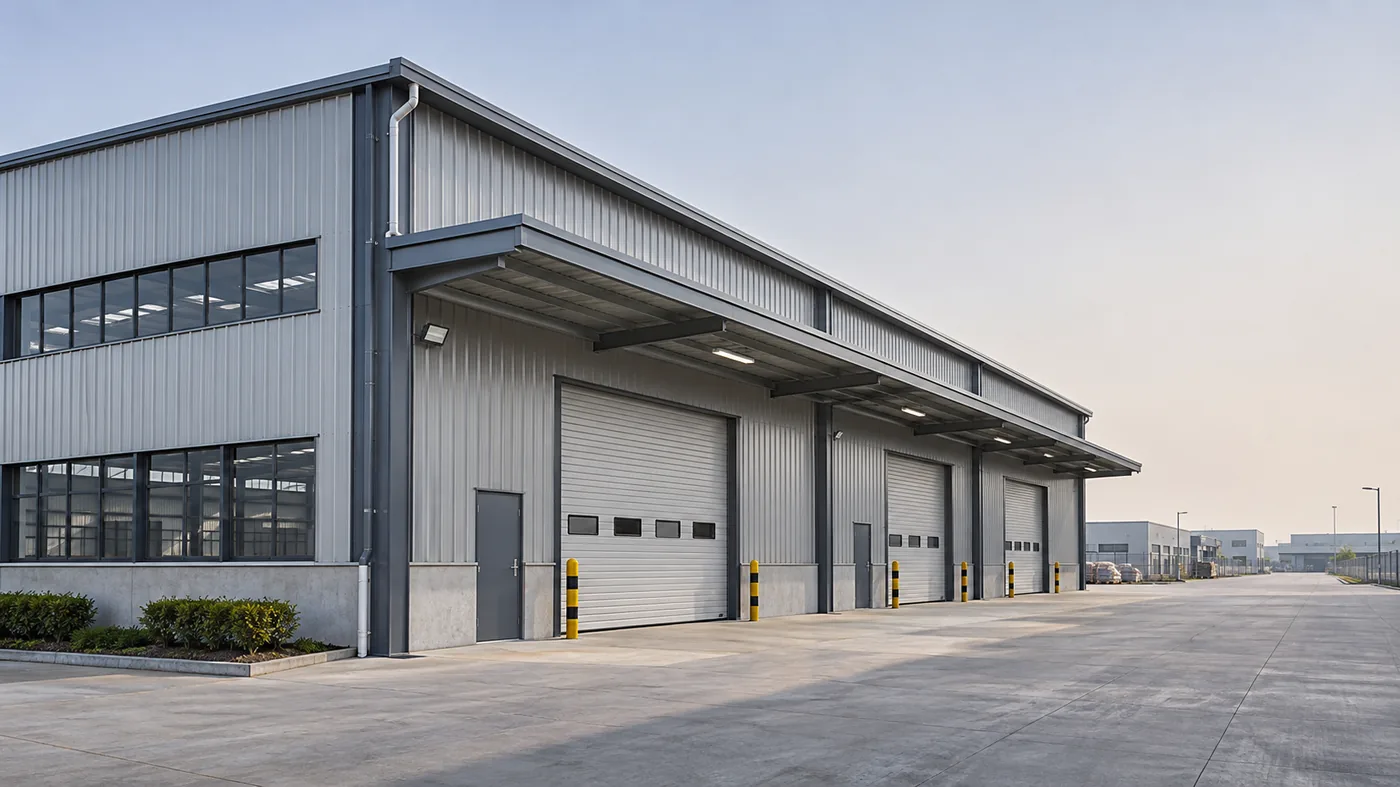
Los edificios de acero comercial normalmente no requieren un producto de seguro especial. Un edificio completado puede ser cubierto bajo una política de propiedad comercial si el asegurador acepta su construcción, ubicación y uso. El importante trabajo es declarar el edificio con precisión y comprender lo que la política excluye.
Lo que el asegurador necesita saber.
Tipo de construcción, ocupación, protección contra incendios, techo y materiales murales, edad, condición y cualquier equipo especial afectan el riesgo. Un marco de acero con panel aislados no es el mismo riesgo que un marco de acero con cerramiento combustible. Un almacén que almacena bienes no combustibles es diferente de un almacenamiento de productos químicos.
Cubierta de etapa de construcción.
Durante el envío, montaje y el ajuste, el edificio puede no estar cubierto por la política de propiedad terminada. Construcción de cubierta de riesgo completo o montaje es a menudo necesaria. La política debe abordar los daños durante el levantamiento, el robo de componentes, la exposición al clima y la responsabilidad de terceros.
La resistencia al fuego no es la misma que la cubierta de fuego.
La protección contra incendios reduce las posibilidades de colapso estructural y limita los daños. El seguro responde a la pérdida financiera. Un edificio con una estrategia de fuego deficiente todavía puede estar asegurado, pero la prima y las condiciones reflejarán el riesgo. Mejorar la compartimentación o protección puede cambiar ambos.
Viento, nieve y agua
Diseño de techo, drenaje, carga de nieve y elevación de viento son problemas estructurales, pero también afectan el seguro. Un techo que reflexiona sobre el agua o un chorro que desborda puede causar daño que la política trata como mantenimiento. Documentar las suposiciones de diseño ayuda al asegurador a entender el riesgo.
Valor asegurado e interrupción del negocio.
El valor asegurado debe incluir el costo de sustitución del edificio, no sólo el paquete de acero. La maquinaria, el inventario, las mejoras de los arrendatarios y los ingresos perdidos pueden necesitar límites separados. La subseguros suele aparecer después de una pérdida, cuando el costo de sustitución excede el valor declarado.
Declarar cambios
Los cambios en la ocupación, materiales de almacenamiento, uso del techo o extensiones de edificio deben ser notificados al asegurador. Una política escrita para un edificio de montaje ligero puede no responder a un cambio en el almacenamiento químico o un proceso de alto riesgo.
SDKM proporciona base de diseño, recubrimiento e información de protección contra incendios que los propietarios y los corredores pueden utilizar al describir el edificio a un asegurador.